📝 投資札記
進場策略真的比隨機好嗎?——左側、120 日與 252 日突破的交叉驗證
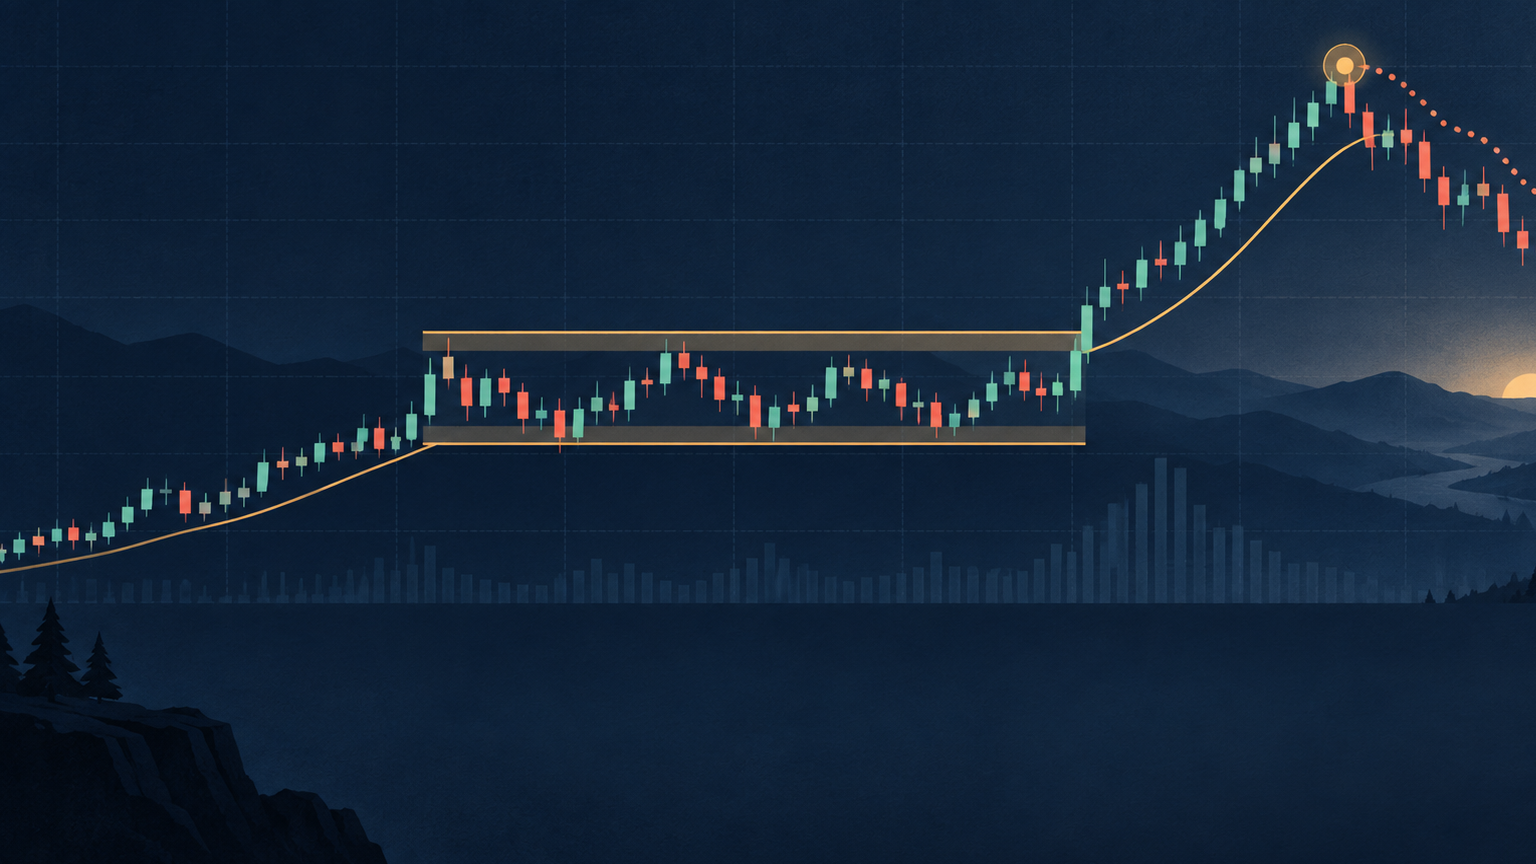
用 131 檔近十年台股日線,把隨機日期、左側 −20%、120 日突破與 252 日突破,交叉套用 −10% 停損與 VIDYA 12/50 出場,比較八組完整報酬分布。
共 12 篇。從資料、假設與風險出發,記錄投資判斷。
用 131 檔近十年台股日線,把隨機日期、左側 −20%、120 日突破與 252 日突破,交叉套用 −10% 停損與 VIDYA 12/50 出場,比較八組完整報酬分布。
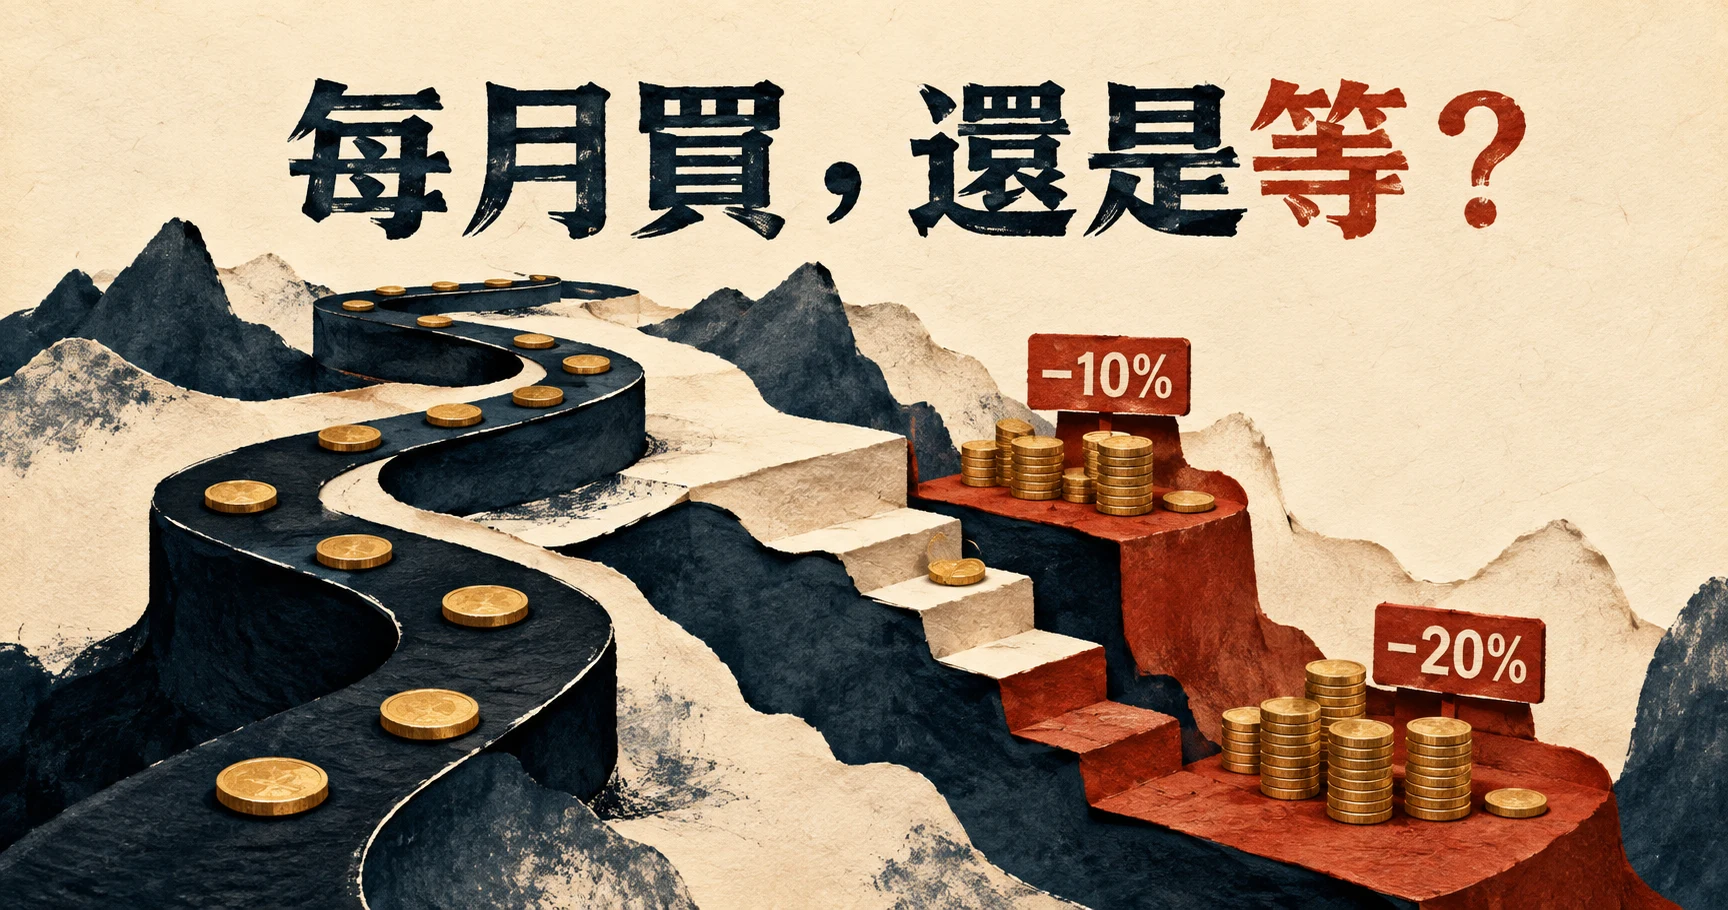
用 TradingView 實測 0050:每月同樣入金 1,000 元,比較定期定額與等高點回撤 10%、20% 才買。附十年資產曲線、等待現金、最大回撤與完整 Pine Script。
用 2010–2026 年 TXO 實際 bid、官方最後結算價與台積電含息報酬,檢驗 0.05~0.25 Delta 的 Sell Call 打穿率與期望值。
相同每月預算,比較 DCA、單日跌 1.5%/2.5% 後買進:看 0050、SPY、VT 的資產累積圖與期末差額,再談 80/20 折衷方案。
先釐清 Kelly 準則回答什麼,再用 P/E、EPS 成長與波動率檢查台股曝險,並把目標曝險換算成原型 ETF、正二與現金配置。