📝 投資札記
進場策略真的比隨機好嗎?——左側、120 日與 252 日突破的交叉驗證
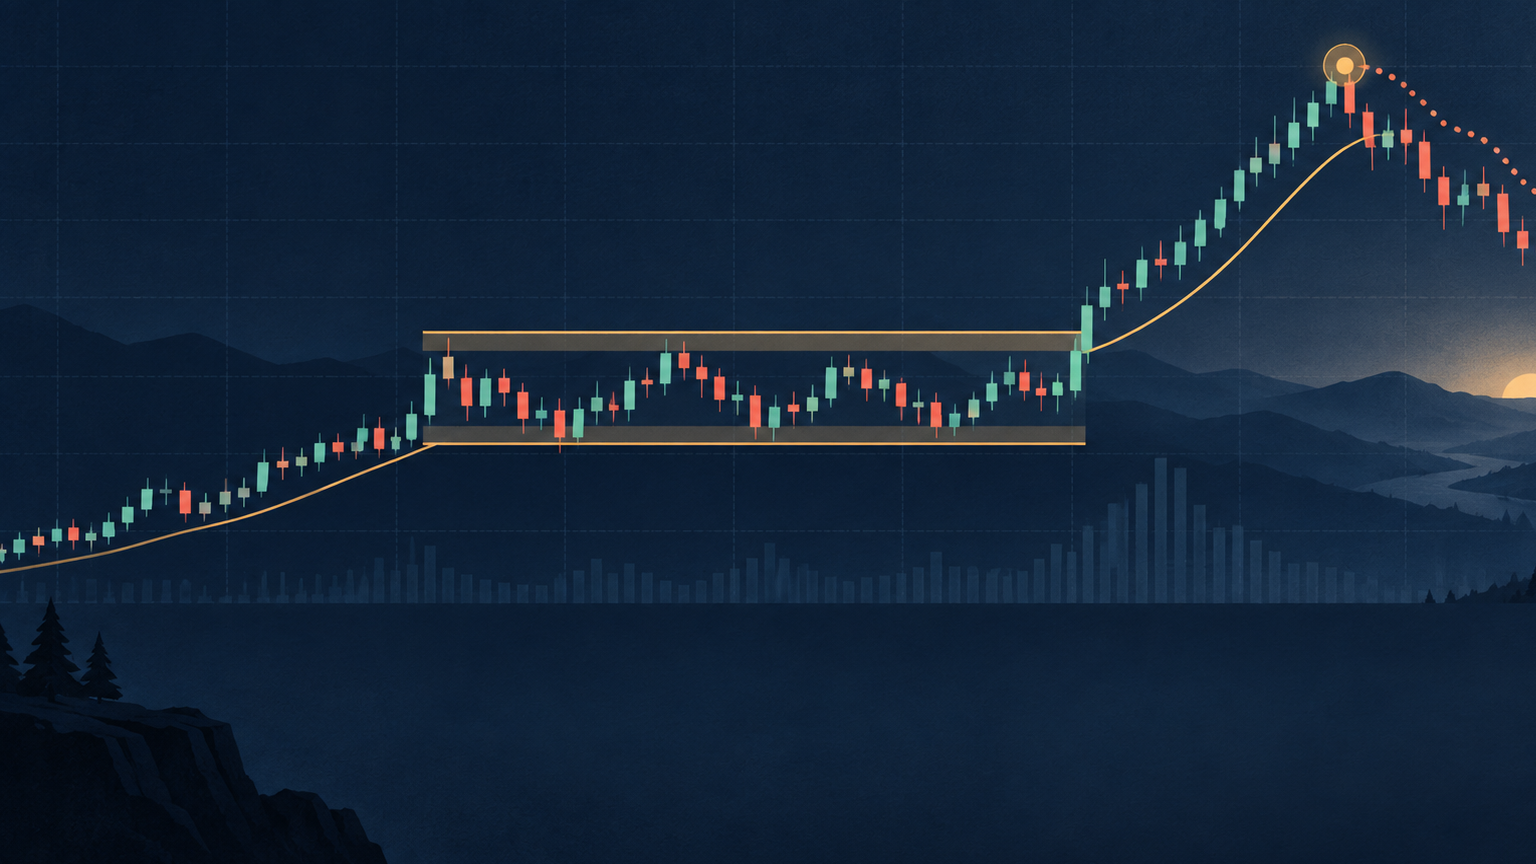
用 131 檔近十年台股日線,把隨機日期、左側 −20%、120 日突破與 252 日突破,交叉套用 −10% 停損與 VIDYA 12/50 出場,比較八組完整報酬分布。
先選保守、中庸或積極,核心比例每月檢查;每週波動與融資只負責提醒風險。
壓力偏高,維持監控。保留負向尾部的穩健10日波動 16.3%,低於 52 週預測波動 18.6%;近期路徑波動沒有明顯偏離中期預測;核心比例不自動改變。融資位於 52 週第 92 百分位、近四週 +9.3%;融資高檔且增加,融資警示已觸發,亦是本週壓力原因。
| 配置重點 | 保守 | 中庸 | 積極 |
|---|---|---|---|
| 月度凍結核心持有 | 0050 100%・00631L 0%・現金 0% | 0050 50%・00631L 50%・現金 0% | 0050 0%・00631L 100%・現金 0% |
| 模型估計預期年收益 | 15.4%長期模型假設 | 20.6%長期模型假設 | 24.9%長期模型假設 |
| 下跌情境大盤跌 20% 時 | 組合約 -20.0%估計跌幅,不是最大損失 | 組合約 -30.0%估計跌幅,不是最大損失 | 組合約 -40.0%估計跌幅,不是最大損失 |
怎麼看:核心持有只在月檢或季度假設更新時調整;週資料若轉差,先理解風險,不直接追著波動率買賣。
用 131 檔近十年台股日線,把隨機日期、左側 −20%、120 日突破與 252 日突破,交叉套用 −10% 停損與 VIDYA 12/50 出場,比較八組完整報酬分布。
用 TradingView 實測 0050:每月同樣入金 1,000 元,比較定期定額與等高點回撤 10%、20% 才買。附十年資產曲線、等待現金、最大回撤與完整 Pine Script。
用 2010–2026 年 TXO 實際 bid、官方最後結算價與台積電含息報酬,檢驗 0.05~0.25 Delta 的 Sell Call 打穿率與期望值。
相同每月預算,比較 DCA、單日跌 1.5%/2.5% 後買進:看 0050、SPY、VT 的資產累積圖與期末差額,再談 80/20 折衷方案。
先釐清 Kelly 準則回答什麼,再用 P/E、EPS 成長與波動率檢查台股曝險,並把目標曝險換算成原型 ETF、正二與現金配置。